Domain 7288.de kaufen?
Wir ziehen mit dem Projekt
7288.de um.
Sind Sie am Kauf der Domain
7288.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain 7288.de kaufen?
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
Ähnliche Suchbegriffe für Verlustrechnung
Top-Angebote
Produkte zum Begriff Verlustrechnung:
-
Sicherheitshalbschuhe S3 "7288" - 35 - schwarzSicherheitshalbschuhe S3 "7288" - GRANINGE® Die Sicherheitshalbschuhe S3 "7288" von Graninge® überzeugen durch ihr sportliches Design. Das hochwertige Obermaterial aus Nubuk ist wasserabweisend, somit können Sie die Halbschuhe auch bei Arbeiten im Freien einsetzen. Im Inneren ist der Schuh mit Cambrelle® ausgestattet. Das Futter ist atmungsaktiv, nimmt die Feuchtigkeit auf und neutralisiert Gerüche. Die Laufsohle aus rutschhemmendem PU bietet Ihnen besten Halt. Zudem besteht die Zwischensohle auch aus PU. Die Schuhe sind gemäß der EN ISO 20345 mit der Sicherheitsklasse S3 zertifiziert. Gemäß SRC sind die Schuhe auf Keramik- und Stahlböden rutschsicher. Auch besitzen die Schuhe antistatische Eigenschaften. Um die nötige Sicherheit kümmert sich die Zehenschutzkappe aus Komposit. Auch vor herumliegenden Kleinteilen sind Sie durch den Durchtrittschutz aus Stahl geschützt. Besonderheiten Durchtrittschutz: Stahl TPU Fersenunterstützung ProNose Zehenkappenverschleißschutz Stoßdämpfend Spezifikationen Obermaterial: Nubuk Sohle: PU-Laufsohle, ölbeständig Zwischensohle: PU-Zwischensohle Futter: Cambrelle® Schutzklasse: S3 SRC Kappe: Komposit Normen: EN ISO 20345 SRC96,20 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
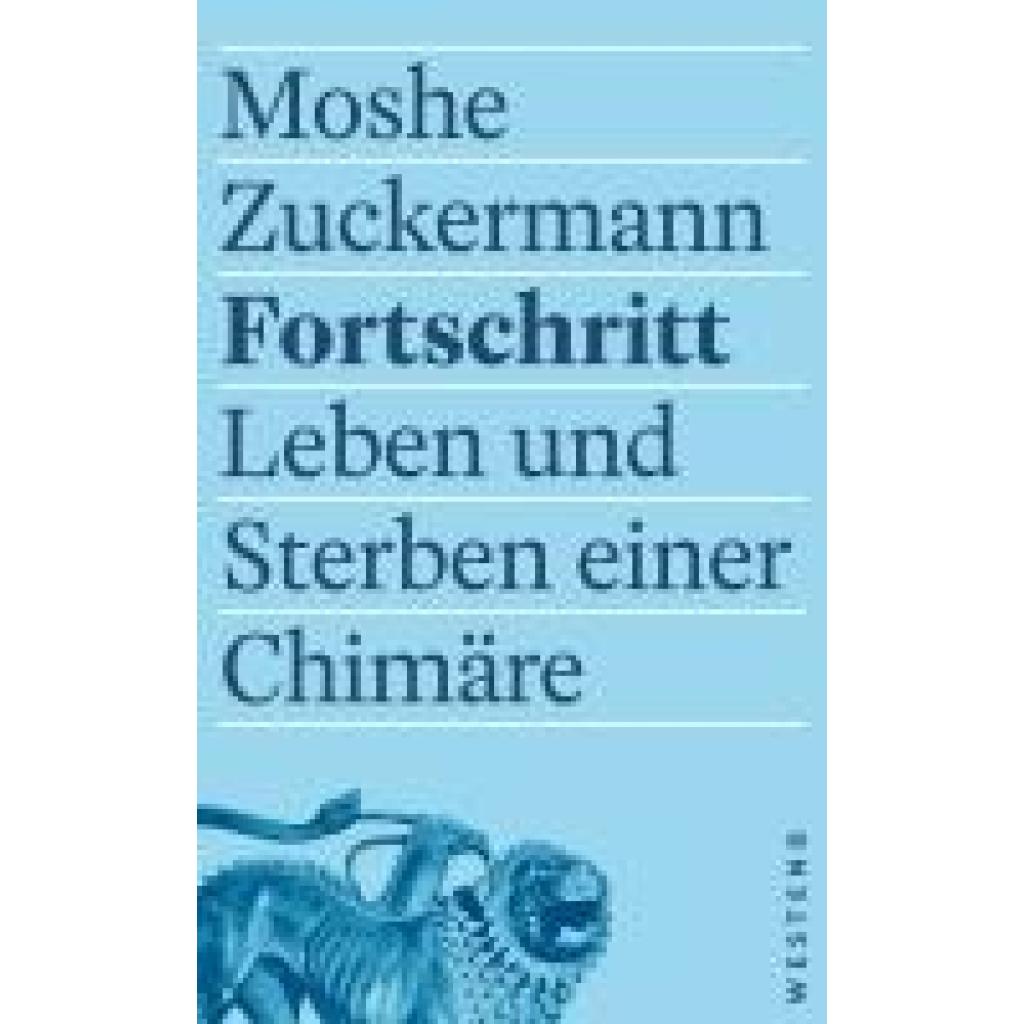
Zuckermann, Moshe: FortschrittFortschritt , Leben und Sterben einer Chimäre , Lager, Buchsen & Dichtungen > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20240805, Produktform: Leinen, Autoren: Zuckermann, Moshe, Seitenzahl/Blattzahl: 141, Keyword: Französische Revolution Aufklärung 1789 Erklärung der Menschen und Bürgerrechte Menschenrechte Westliche Emanzipation Buch; Freiheit Gleichheit Brüderlichkeit Europäische Werte Ideen Ideale Buch Herkunft Definiton Erklärt; Gesinnungsethik Verantwortungsethik Max Weber Unterscheidung Erklärung Unterschied Definition Buch; Kunst Kultur Emanzipation Staat Einfluss Kontrolle Buch; Moderne Frühmoderne Spätmoderne Modernismus Modernistisch Leicht Erklärt Defintion Buch; Politik Politiker Staat Staatsmann Machtpolitik Interessenpolitik Buch; Technik Technische Entwicklungen Erfindungen Technischer Fortschritt Beispiel Beispiele Buch, Fachkategorie: Soziologie und Anthropologie~Politik und Staat~Andere Technologien und verwandte Wissenschaften, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Soziale und ethische Themen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Westend, Verlag: Westend, Verlag: Westend Verlag GmbH, Länge: 206, Breite: 127, Höhe: 17, Gewicht: 252, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Nachhaltigkeit im VergaberechtHandbuch Nachhaltigkeit im Vergaberecht , Zum Werk Das Handbuch behandelt die gesamte Bandbreite der strategischen Beschaffung unter Berücksichtigung von qualitativen, ökologischen, sozialen und innovativen Aspekten. Systematisch werden die rechtlichen Grundlagen für die Berücksichtigung von Aspekten der sozialen und ökologischen Nachhaltigkeit im Vergaberecht dargestellt. Die Möglichkeiten der Implementierung von Nachhaltigkeitskriterien in Vergabeverfahren werden praxisnah und dogmatisch fundiert aufgezeigt. Inhalt Grundlagen: Von dem Begriff und der Dimension der Nachhaltigkeit über die bestehenden Rechtsgrundlagen bis hin zur strategischen Gestaltung der Beschaffung. Vorbereitung des Vergabeverfahrens: Haushalts- und vergaberechtliche Rahmenbedingungen sowie praktische Umsetzung bei öffentlichen Auftraggebern. Gestaltung der Vergabeunterlagen: Insb. Eignungskriterien, Anforderungen an die Leistung, Zuschlagskriterien/Wertungsformeln, Ausführungsbedingungen. Nachweisführung: Insb. Gütezeichen, Zertifizierungen. Praxisrelevante Beschaffungsgegenstände: Bauleistungen, IT/TK, Energie, Fahrzeuge etc. Vorteile auf einen Blick systematischer, anwenderfreundlicher Überblick über die gesamte Bandbreite der strategischen Beschaffung. Auftraggeberinnen und Auftraggeber erhalten zielorientierte, praktische Vorschläge für die Berücksichtigung von Nachhaltigkeitsaspekten in Vergabeverfahren. Bieterinnen und Bieter erhalten eine Orientierung in Bezug auf die in einem Vergabeverfahren gestellten Anforderungen mit Nachhaltigkeitsbezug. Neben den "Werkzeugen" der strategischen Beschaffung werden auch Hilfestellungen zur effizienten Umsetzung sowie zur Verfolgung einer maßvollen und generationengerechten Beschaffung gegeben. Zielgruppe Für Vergabestellen der öffentlichen Auftraggeber, Unternehmen, Rechnungsprüfungsstellen sowie Rechtsanwenderinnen und Rechtsanwender. , Reflektoren > Beleuchtung , Erscheinungsjahr: 20240613, Produktform: Leinen, Redaktion: Lausen, Irene~Müller, Jan Peter, Auflage: 24000, Seitenzahl/Blattzahl: 577, Keyword: Klimaschutz; Lebenszyklusansatz; Nachhaltige Beschaffung; Nachhaltigkeit; Vergaberecht; Vergabeverfahren, Fachschema: Vergabe - Vergaberecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Vergaberecht, Seitenanzahl: XLIII, Seitenanzahl: 534, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Blätteranzahl: 577 Blätter, Länge: 247, Breite: 171, Höhe: 36, Gewicht: 1078, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer muss Gewinn und Verlustrechnung machen?
Die Gewinn- und Verlustrechnung (GuV) muss von Unternehmen erstellt werden, um ihre finanzielle Leistung und den Erfolg des Geschäftsbetriebs zu analysieren. In der Regel wird die GuV von der Buchhaltungsabteilung oder einem externen Buchhalter erstellt. Es ist wichtig, dass die GuV regelmäßig erstellt wird, um die finanzielle Gesundheit des Unternehmens zu überwachen und fundierte Entscheidungen zu treffen. Die GuV zeigt Einnahmen, Kosten und den Gewinn oder Verlust eines Unternehmens über einen bestimmten Zeitraum auf. Letztendlich ist die GuV ein wichtiges Instrument für die Unternehmensleitung, Investoren und andere Stakeholder, um die finanzielle Performance des Unternehmens zu bewerten. **
-
Wie lautet die Gewinn- und Verlustrechnung?
Die Gewinn- und Verlustrechnung (GuV) ist eine betriebswirtschaftliche Rechnung, die die Erträge und Aufwendungen eines Unternehmens für einen bestimmten Zeitraum gegenüberstellt. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat. Die GuV gliedert sich in verschiedene Positionen wie Umsatzerlöse, betriebliche Aufwendungen, Finanzergebnis und Steuern. **
-
Wie sieht eine Gewinn und Verlustrechnung aus?
Eine Gewinn- und Verlustrechnung ist eine finanzielle Zusammenfassung der Einnahmen und Ausgaben eines Unternehmens über einen bestimmten Zeitraum. Sie zeigt, ob ein Unternehmen in diesem Zeitraum profitabel war oder Verluste verzeichnet hat. In der Gewinn- und Verlustrechnung werden Umsatzerlöse, Betriebskosten, Abschreibungen, Zinsen und Steuern aufgeführt. Am Ende wird der Gewinn oder Verlust des Unternehmens berechnet. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient Investoren, Gläubigern und anderen Interessengruppen als wichtige Informationsquelle über die finanzielle Situation eines Unternehmens. **
-
Was steht in der Gewinn und Verlustrechnung?
In der Gewinn- und Verlustrechnung werden alle Erträge und Aufwendungen eines Unternehmens für einen bestimmten Zeitraum gegenübergestellt. Dabei werden die Umsatzerlöse, sonstige betriebliche Erträge, Material- und Personalkosten, Abschreibungen, Zinsen und Steuern aufgeführt. Das Ergebnis der Gewinn- und Verlustrechnung zeigt, ob das Unternehmen einen Gewinn oder Verlust erwirtschaftet hat. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, die finanzielle Performance eines Unternehmens zu analysieren. Unternehmen nutzen die Gewinn- und Verlustrechnung, um Investoren, Gläubiger und andere Interessengruppen über ihre finanzielle Situation zu informieren. **
Was sagt die Gewinn und Verlustrechnung aus?
Was sagt die Gewinn- und Verlustrechnung aus? Die Gewinn- und Verlustrechnung gibt Auskunft über die finanzielle Performance eines Unternehmens in einem bestimmten Zeitraum. Sie zeigt, ob das Unternehmen einen Gewinn oder Verlust erwirtschaftet hat. Zudem gibt sie Aufschluss über die Umsatzerlöse, die Kosten und die damit verbundenen Gewinne oder Verluste. Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Situation eines Unternehmens und dient Investoren, Gläubigern und anderen Stakeholdern als Entscheidungsgrundlage. **
Wie ist die Gewinn und Verlustrechnung aufgebaut?
Die Gewinn- und Verlustrechnung ist in der Regel in drei Hauptbereiche unterteilt: Umsatzerlöse, Betriebliche Aufwendungen und Finanzergebnis. Die Umsatzerlöse zeigen die Einnahmen aus dem Verkauf von Waren oder Dienstleistungen. Die betrieblichen Aufwendungen umfassen alle Kosten, die im Zusammenhang mit dem operativen Geschäftsbetrieb entstehen, wie z.B. Personalkosten, Mietkosten und Materialkosten. Das Finanzergebnis beinhaltet alle Einnahmen und Ausgaben, die aus Finanzierungstätigkeiten resultieren, wie z.B. Zinsen und Dividenden. Zusätzlich werden in der Gewinn- und Verlustrechnung auch Steuern und außerordentliche Erträge oder Aufwendungen ausgewiesen. **
Top-Angebote
Produkte zum Begriff Verlustrechnung:
-
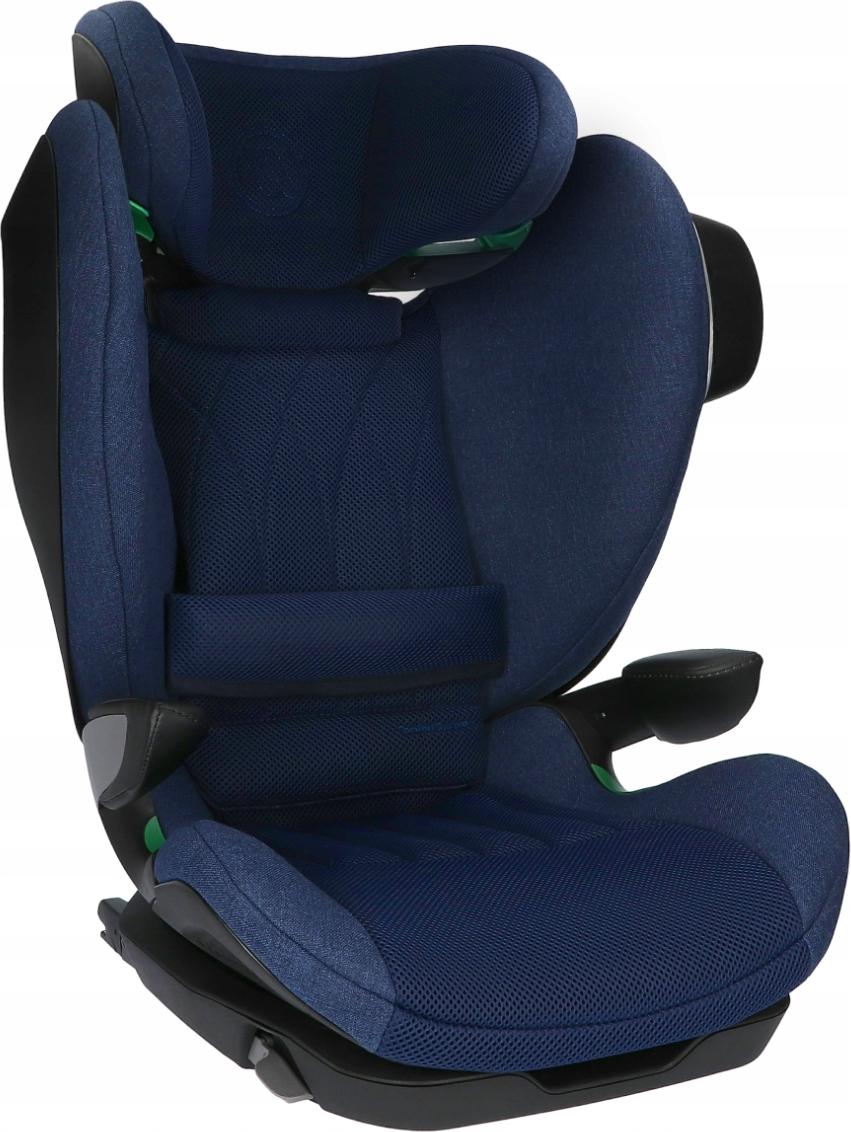
Autokindersitz Avionaut Maxspace Airflow 15-50 Kg Komfort Und SicherheitSicherheit der PremiumklasseEntdecken Sie die neue Linie der Kindersitze - eine Kombination aus Stil, Komfort und zuverlässigem Schutz unterwegs.Für Kinder: 15-50 kg/100-150 cmRichtung: in FahrtrichtungFarbe: Navy (dunkelblau)Hervorragend für lange Reisen Maximale Fürsorge für das KindHohe, verstärkte Seiten mit Seitenaufprallschutzsystem reduzieren die Aufprallkraft im Falle eines Unfalls, und die Gurtführungen sicherstellen die korrekte Position des Sicherheitsgurts an Schulter und Hüfte des Kindes und sorgen so in jeder Situation für Ruhe und Schutz.Avionaut MaxSpace wurde inTests hoch bewertet - ein Beleg für den wirksamen Schutz des Kindes im Falle eines Unfalls. Für Jedes Alter AngepasstDer Avionaut MaxSpace Kindersitz bietet Komfort und Sicherheit in jeder Entwicklungsphase des Kindes. Die verstellbare Kopfstütze passt sich der Körpergröße des Kindes an, und die Möglichkeit, den Sitz in eine Ruheposition zu bringen, macht selbst lange Reisen zu einem Vergnügen. Merkmale, die im443,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sicherheitshalbschuhe S3 "7288" - 35 - schwarzSicherheitshalbschuhe S3 "7288" - GRANINGE® Die Sicherheitshalbschuhe S3 "7288" von Graninge® überzeugen durch ihr sportliches Design. Das hochwertige Obermaterial aus Nubuk ist wasserabweisend, somit können Sie die Halbschuhe auch bei Arbeiten im Freien einsetzen. Im Inneren ist der Schuh mit Cambrelle® ausgestattet. Das Futter ist atmungsaktiv, nimmt die Feuchtigkeit auf und neutralisiert Gerüche. Die Laufsohle aus rutschhemmendem PU bietet Ihnen besten Halt. Zudem besteht die Zwischensohle auch aus PU. Die Schuhe sind gemäß der EN ISO 20345 mit der Sicherheitsklasse S3 zertifiziert. Gemäß SRC sind die Schuhe auf Keramik- und Stahlböden rutschsicher. Auch besitzen die Schuhe antistatische Eigenschaften. Um die nötige Sicherheit kümmert sich die Zehenschutzkappe aus Komposit. Auch vor herumliegenden Kleinteilen sind Sie durch den Durchtrittschutz aus Stahl geschützt. Besonderheiten Durchtrittschutz: Stahl TPU Fersenunterstützung ProNose Zehenkappenverschleißschutz Stoßdämpfend Spezifikationen Obermaterial: Nubuk Sohle: PU-Laufsohle, ölbeständig Zwischensohle: PU-Zwischensohle Futter: Cambrelle® Schutzklasse: S3 SRC Kappe: Komposit Normen: EN ISO 20345 SRC96,20 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Wer muss Gewinn und Verlustrechnung machen?
Die Gewinn- und Verlustrechnung (GuV) muss von Unternehmen erstellt werden, um ihre finanzielle Leistung und den Erfolg des Geschäftsbetriebs zu analysieren. In der Regel wird die GuV von der Buchhaltungsabteilung oder einem externen Buchhalter erstellt. Es ist wichtig, dass die GuV regelmäßig erstellt wird, um die finanzielle Gesundheit des Unternehmens zu überwachen und fundierte Entscheidungen zu treffen. Die GuV zeigt Einnahmen, Kosten und den Gewinn oder Verlust eines Unternehmens über einen bestimmten Zeitraum auf. Letztendlich ist die GuV ein wichtiges Instrument für die Unternehmensleitung, Investoren und andere Stakeholder, um die finanzielle Performance des Unternehmens zu bewerten. **
-
Wie lautet die Gewinn- und Verlustrechnung?
Die Gewinn- und Verlustrechnung (GuV) ist eine betriebswirtschaftliche Rechnung, die die Erträge und Aufwendungen eines Unternehmens für einen bestimmten Zeitraum gegenüberstellt. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat. Die GuV gliedert sich in verschiedene Positionen wie Umsatzerlöse, betriebliche Aufwendungen, Finanzergebnis und Steuern. **
Ähnliche Suchbegriffe für Verlustrechnung
-
Zuckermann, Moshe: FortschrittFortschritt , Leben und Sterben einer Chimäre , Lager, Buchsen & Dichtungen > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20240805, Produktform: Leinen, Autoren: Zuckermann, Moshe, Seitenzahl/Blattzahl: 141, Keyword: Französische Revolution Aufklärung 1789 Erklärung der Menschen und Bürgerrechte Menschenrechte Westliche Emanzipation Buch; Freiheit Gleichheit Brüderlichkeit Europäische Werte Ideen Ideale Buch Herkunft Definiton Erklärt; Gesinnungsethik Verantwortungsethik Max Weber Unterscheidung Erklärung Unterschied Definition Buch; Kunst Kultur Emanzipation Staat Einfluss Kontrolle Buch; Moderne Frühmoderne Spätmoderne Modernismus Modernistisch Leicht Erklärt Defintion Buch; Politik Politiker Staat Staatsmann Machtpolitik Interessenpolitik Buch; Technik Technische Entwicklungen Erfindungen Technischer Fortschritt Beispiel Beispiele Buch, Fachkategorie: Soziologie und Anthropologie~Politik und Staat~Andere Technologien und verwandte Wissenschaften, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Soziale und ethische Themen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Westend, Verlag: Westend, Verlag: Westend Verlag GmbH, Länge: 206, Breite: 127, Höhe: 17, Gewicht: 252, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Nachhaltigkeit im VergaberechtHandbuch Nachhaltigkeit im Vergaberecht , Zum Werk Das Handbuch behandelt die gesamte Bandbreite der strategischen Beschaffung unter Berücksichtigung von qualitativen, ökologischen, sozialen und innovativen Aspekten. Systematisch werden die rechtlichen Grundlagen für die Berücksichtigung von Aspekten der sozialen und ökologischen Nachhaltigkeit im Vergaberecht dargestellt. Die Möglichkeiten der Implementierung von Nachhaltigkeitskriterien in Vergabeverfahren werden praxisnah und dogmatisch fundiert aufgezeigt. Inhalt Grundlagen: Von dem Begriff und der Dimension der Nachhaltigkeit über die bestehenden Rechtsgrundlagen bis hin zur strategischen Gestaltung der Beschaffung. Vorbereitung des Vergabeverfahrens: Haushalts- und vergaberechtliche Rahmenbedingungen sowie praktische Umsetzung bei öffentlichen Auftraggebern. Gestaltung der Vergabeunterlagen: Insb. Eignungskriterien, Anforderungen an die Leistung, Zuschlagskriterien/Wertungsformeln, Ausführungsbedingungen. Nachweisführung: Insb. Gütezeichen, Zertifizierungen. Praxisrelevante Beschaffungsgegenstände: Bauleistungen, IT/TK, Energie, Fahrzeuge etc. Vorteile auf einen Blick systematischer, anwenderfreundlicher Überblick über die gesamte Bandbreite der strategischen Beschaffung. Auftraggeberinnen und Auftraggeber erhalten zielorientierte, praktische Vorschläge für die Berücksichtigung von Nachhaltigkeitsaspekten in Vergabeverfahren. Bieterinnen und Bieter erhalten eine Orientierung in Bezug auf die in einem Vergabeverfahren gestellten Anforderungen mit Nachhaltigkeitsbezug. Neben den "Werkzeugen" der strategischen Beschaffung werden auch Hilfestellungen zur effizienten Umsetzung sowie zur Verfolgung einer maßvollen und generationengerechten Beschaffung gegeben. Zielgruppe Für Vergabestellen der öffentlichen Auftraggeber, Unternehmen, Rechnungsprüfungsstellen sowie Rechtsanwenderinnen und Rechtsanwender. , Reflektoren > Beleuchtung , Erscheinungsjahr: 20240613, Produktform: Leinen, Redaktion: Lausen, Irene~Müller, Jan Peter, Auflage: 24000, Seitenzahl/Blattzahl: 577, Keyword: Klimaschutz; Lebenszyklusansatz; Nachhaltige Beschaffung; Nachhaltigkeit; Vergaberecht; Vergabeverfahren, Fachschema: Vergabe - Vergaberecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Vergaberecht, Seitenanzahl: XLIII, Seitenanzahl: 534, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Blätteranzahl: 577 Blätter, Länge: 247, Breite: 171, Höhe: 36, Gewicht: 1078, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sicherheitshalbschuhe S3 "7288" - 36 - schwarzSicherheitshalbschuhe S3 "7288" - GRANINGE® Die Sicherheitshalbschuhe S3 "7288" von Graninge® überzeugen durch ihr sportliches Design. Das hochwertige Obermaterial aus Nubuk ist wasserabweisend, somit können Sie die Halbschuhe auch bei Arbeiten im Freien einsetzen. Im Inneren ist der Schuh mit Cambrelle® ausgestattet. Das Futter ist atmungsaktiv, nimmt die Feuchtigkeit auf und neutralisiert Gerüche. Die Laufsohle aus rutschhemmendem PU bietet Ihnen besten Halt. Zudem besteht die Zwischensohle auch aus PU. Die Schuhe sind gemäß der EN ISO 20345 mit der Sicherheitsklasse S3 zertifiziert. Gemäß SRC sind die Schuhe auf Keramik- und Stahlböden rutschsicher. Auch besitzen die Schuhe antistatische Eigenschaften. Um die nötige Sicherheit kümmert sich die Zehenschutzkappe aus Komposit. Auch vor herumliegenden Kleinteilen sind Sie durch den Durchtrittschutz aus Stahl geschützt. Besonderheiten Durchtrittschutz: Stahl TPU Fersenunterstützung ProNose Zehenkappenverschleißschutz Stoßdämpfend Spezifikationen Obermaterial: Nubuk Sohle: PU-Laufsohle, ölbeständig Zwischensohle: PU-Zwischensohle Futter: Cambrelle® Schutzklasse: S3 SRC Kappe: Komposit Normen: EN ISO 20345 SRC96,20 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Sicherheitshalbschuhe S3 "7288" - 37 - schwarzSicherheitshalbschuhe S3 "7288" - GRANINGE® Die Sicherheitshalbschuhe S3 "7288" von Graninge® überzeugen durch ihr sportliches Design. Das hochwertige Obermaterial aus Nubuk ist wasserabweisend, somit können Sie die Halbschuhe auch bei Arbeiten im Freien einsetzen. Im Inneren ist der Schuh mit Cambrelle® ausgestattet. Das Futter ist atmungsaktiv, nimmt die Feuchtigkeit auf und neutralisiert Gerüche. Die Laufsohle aus rutschhemmendem PU bietet Ihnen besten Halt. Zudem besteht die Zwischensohle auch aus PU. Die Schuhe sind gemäß der EN ISO 20345 mit der Sicherheitsklasse S3 zertifiziert. Gemäß SRC sind die Schuhe auf Keramik- und Stahlböden rutschsicher. Auch besitzen die Schuhe antistatische Eigenschaften. Um die nötige Sicherheit kümmert sich die Zehenschutzkappe aus Komposit. Auch vor herumliegenden Kleinteilen sind Sie durch den Durchtrittschutz aus Stahl geschützt. Besonderheiten Durchtrittschutz: Stahl TPU Fersenunterstützung ProNose Zehenkappenverschleißschutz Stoßdämpfend Spezifikationen Obermaterial: Nubuk Sohle: PU-Laufsohle, ölbeständig Zwischensohle: PU-Zwischensohle Futter: Cambrelle® Schutzklasse: S3 SRC Kappe: Komposit Normen: EN ISO 20345 SRC96,20 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wie sieht eine Gewinn und Verlustrechnung aus?
Eine Gewinn- und Verlustrechnung ist eine finanzielle Zusammenfassung der Einnahmen und Ausgaben eines Unternehmens über einen bestimmten Zeitraum. Sie zeigt, ob ein Unternehmen in diesem Zeitraum profitabel war oder Verluste verzeichnet hat. In der Gewinn- und Verlustrechnung werden Umsatzerlöse, Betriebskosten, Abschreibungen, Zinsen und Steuern aufgeführt. Am Ende wird der Gewinn oder Verlust des Unternehmens berechnet. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient Investoren, Gläubigern und anderen Interessengruppen als wichtige Informationsquelle über die finanzielle Situation eines Unternehmens. **
-
Was steht in der Gewinn und Verlustrechnung?
In der Gewinn- und Verlustrechnung werden alle Erträge und Aufwendungen eines Unternehmens für einen bestimmten Zeitraum gegenübergestellt. Dabei werden die Umsatzerlöse, sonstige betriebliche Erträge, Material- und Personalkosten, Abschreibungen, Zinsen und Steuern aufgeführt. Das Ergebnis der Gewinn- und Verlustrechnung zeigt, ob das Unternehmen einen Gewinn oder Verlust erwirtschaftet hat. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, die finanzielle Performance eines Unternehmens zu analysieren. Unternehmen nutzen die Gewinn- und Verlustrechnung, um Investoren, Gläubiger und andere Interessengruppen über ihre finanzielle Situation zu informieren. **
-
Was sagt die Gewinn und Verlustrechnung aus?
Was sagt die Gewinn- und Verlustrechnung aus? Die Gewinn- und Verlustrechnung gibt Auskunft über die finanzielle Performance eines Unternehmens in einem bestimmten Zeitraum. Sie zeigt, ob das Unternehmen einen Gewinn oder Verlust erwirtschaftet hat. Zudem gibt sie Aufschluss über die Umsatzerlöse, die Kosten und die damit verbundenen Gewinne oder Verluste. Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Situation eines Unternehmens und dient Investoren, Gläubigern und anderen Stakeholdern als Entscheidungsgrundlage. **
-
Wie ist die Gewinn und Verlustrechnung aufgebaut?
Die Gewinn- und Verlustrechnung ist in der Regel in drei Hauptbereiche unterteilt: Umsatzerlöse, Betriebliche Aufwendungen und Finanzergebnis. Die Umsatzerlöse zeigen die Einnahmen aus dem Verkauf von Waren oder Dienstleistungen. Die betrieblichen Aufwendungen umfassen alle Kosten, die im Zusammenhang mit dem operativen Geschäftsbetrieb entstehen, wie z.B. Personalkosten, Mietkosten und Materialkosten. Das Finanzergebnis beinhaltet alle Einnahmen und Ausgaben, die aus Finanzierungstätigkeiten resultieren, wie z.B. Zinsen und Dividenden. Zusätzlich werden in der Gewinn- und Verlustrechnung auch Steuern und außerordentliche Erträge oder Aufwendungen ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.